 Ренессанс Банк
 ЛОКО-Банк
 Банк Синара
 Кредит Европа Банк
Кредитные карты с доставкой — условия 2026
Статьи о кредитных картах
ВсеОтзывы о кредитных картах
Все
Оформление по «Кредитная карта S7 — T‑Bank Premium от Т-Банка» заняло меньше времени, чем ожидалось: заявку рассмотрели быстро, деньги пришли в тот же день. Из минусов — итоговую переплату сразу не видно, пришлось считать. Ещё стоит заранее уточнить про досрочное погашение. Для срочной ситуации вариант рабочий, но без запаса по бюджету брать не советую.

С «Кредитная карта All Airlines Premium от Т-Банка» всё прошло без сюрпризов: заявка, проверка документов, деньги — быстро. Единственный момент — дополнительные услуги нужно отключать вручную, по умолчанию они включены. Если продукт нужен срочно, вариант рабочий, но переплату лучше посчитать заранее.

Оформление по «Кредитная «Карта Привилегий» от банка Зенит» заняло меньше времени, чем ожидалось: заявку рассмотрели быстро, деньги пришли в тот же день. Из минусов — итоговую переплату сразу не видно, пришлось считать. Ещё стоит заранее уточнить про досрочное погашение. Для срочной ситуации вариант рабочий, но без запаса по бюджету брать не советую.

Лучшие предложения
Все



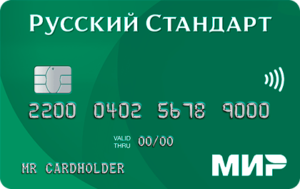

Сейчас практически у каждого россиянина есть кредитная карточка. А если ее нет, то человек по крайней мере задумывается об ее оформлении. Расскажем о том, что такое кредитная карта и для чего она нужна, чем она отличается от обычного потребительского кредита и на что обращать внимание, чтобы выбрать самую выгодную кредитку.
Что такое кредитная карта и зачем она нужна?
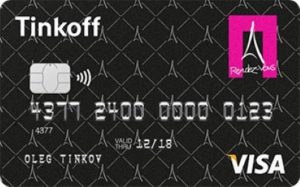
Отличие кредитной карточки от дебетовой заключается в том, что на ней изначально есть деньги. Однако эти средства принадлежат не держателю карты, а банку. Выглядит кредитка стандартно. Она представляет собой пластиковую карточку, на которой отображена следующая информация:
- логотип платежной системы, которая обслуживает кредитную карту;
- логотип банка, который выпустил кредитку;
- уникальный шестизначный номер;
- срок действия кредитной карты;
- фамилия и имя держателя на латинице;
- чип бесконтактной оплаты;
- магнитная полоса;
- подпись держателя;
- код безопасности для оплаты интернет-платежей;
- реквизиты банка — телефон горячей линии и адрес.
Сумма, которая доступна держателю карточки сразу после ее получения, называется кредитным лимитом. Она зависит от множества факторов: от кредитной истории клиента, его долговой нагрузки, места работы, уровня заработной платы и так далее. То есть для кого-то кредитный лимит может составлять 10 тысяч рублей, а для кого-то — 300 тысяч.
Несмотря на то что эти деньги принадлежат банку, держатель карточки может пользоваться ими по своему усмотрению:
- тратить их на повседневные расходы — например, на покупку продуктов или оплату бытовых нужд;
- на покупку одежды, обуви, техники и так далее;
- на оплату жилищно-коммунальных услуг, мобильной связи и интернета;
- на снятие наличных;
- на переводы денег другим людям;
- на погашение более срочных долгов и многое другое.
Особенностью кредитной карточки является наличие льготного периода. Это время, когда владелец кредитки может пользоваться заемными средствами и не платить за это проценты. Стоит учитывать, что беспроцентный период распространяется далеко не на все операции.
Большинство банков не начисляют процентную ставку только на оплату товаров и услуг безналичным способом. По некоторым кредиткам льготный период также распространяется на снятие наличных, переводы и приравненные к ним операции. Но это бывает редко. И на большинство платежей, указанных выше, кредитные организации начисляют большие проценты.
Чем кредитная карта отличается от потребительского кредита?
У кредитной карты и обычного потребительского кредита есть нечто общее. В обоих случаях заемщик получает заемные средства на личные нужды. И в случае с кредитной картой и кредитом человек должен вернуть банку долг.
Но различий у этих двух продуктов больше:
- Когда человек оформляет потребительский кредит, он получает на руки сразу всю сумму, которая указана в кредитном договоре. В случае с кредиткой заемщик может тратить столько, сколько ему нужно именно сейчас. И делать это он может в любое время.
- По потребительскому кредиту всегда предусмотрено начисление процентной ставки. То есть, если человек оформляет кредит, его переплата начинает формироваться с первого дня пользования деньгами. По кредитной карточке предусмотрен льготный период, в течение которого можно не платить проценты за пользование заемными средствами.
- Если человеку после полного погашения задолженности еще раз потребуются деньги, ему придется подавать заявку на кредитование еще раз. А кредитный лимит по кредитке возобновляемый. Пользоваться им можно сразу после погашения предыдущего долга.
Кредитная карточка — более простой в оформлении и использовании банковский продукт. Она подходит как для оплаты повседневных расходов, так и крупных покупок. А оформлять потребительский кредит лучше, когда человеку нужна крупная сумма на длительный срок.
Как правильно выбирать кредитную карту?
Сейчас на рынке очень много предложений по кредитным карточкам. Даже у одного банка есть несколько видов кредитов. А таких кредитных организаций сотни. При этом мы не рекомендуем оформлять первую попавшуюся кредитку. Так, можно упустить действительно выгодное предложение. Чтобы этого не произошло, расскажем, на что нужно обращать внимание при выборе кредитной карточки.
Кредитный лимит
Здесь мы рекомендуем обращать внимание на минимальную и максимальную сумму. Получить максимальный кредитный лимит с ходу сложно. Особенно, если человек не получает заработную плату на счет, открытый в этом банке, или вообще не является клиентом кредитной организации. В таком случае ему будет доступна минимальная сумма.
Но в будущем держатель карты сможет увеличить лимит, если будет регулярно пользоваться кредиткой и не станет допускать просрочки обязательных платежей.
Льготный период
В некоторых банках беспроцентный период может составлять всего 55-60 дней. В других компаниях он может достигать 4 месяцев. Некоторые банки и вовсе предлагают держателям кредитных карт рассрочку длительностью до 12 или 24 месяцев.
При выборе кредитной карты с льготным периодом мы рекомендуем обращать внимание не только на его продолжительность, но еще и на операции, на которые он распространяется. Будет лучше, если беспроцентный период будет действовать не только на оплату товаров и услуг безналичным способом, а еще и на снятие наличных и переводы заемных средств.
лимит
период
 Кредитная карта Халва от Совкомбанка
 Кредитная карта МИР от Русский Стандарт Банк
 Кредитная карта МТС Деньги Zero от МТС Банка
 Кредитная Карта возможностей от ВТБ
 Кредитная карта 120 дней на максимум от Уралсиба
Процентная ставка
Процентная ставка по кредитным картам всегда выше, чем по обычным потребительским кредитам. Поэтому в этом случае мы рекомендуем обращать внимание на кредитки, по которым предусмотрена наименьшая переплата, чем в целом по рынку.
Стоимость обслуживания
Обычно обслуживание кредитных карточек платное. Но некоторые банки предлагают держателям бесплатно пользоваться кредитками при соблюдении определенных условий. Например, при оплате покупок на определенную сумму в месяц или при подключении платной подписки. Будет лучше, если кредитка будет полностью бесплатной . Без каких-либо условий.
Также стоит обращать внимание на стоимость дополнительных услуг. Например, информирования об обязательных платежах или о поступлениях и списаниях. Обычно стоимость таких опций составляет от 59 до 149 рублей в месяц.
Бесплатные переводы и снятие наличных
Обычно такие операции платные. И при снятии наличных и переводах заемных средств держателям кредитной карточки приходится платить не только процентную ставку за пользование деньгами, но еще и комиссию за совершение операций. Поэтому мы рекомендуем обращать внимание на те кредитки, по которым предусмотрены бесплатные переводы и снятие наличных.
Бонусная программа
Сейчас почти по всем кредитным карточкам предусмотрено начисление кэшбэка за покупки. Мы рекомендуем выбирать кредитки, по которым можно выбирать категории повышенного вознаграждения.
Вывод
Подведем итог. Кредитная карта может быть удобным и выгодным платежным инструментом. Но для этого нужно соблюдать простые правила:
- выбрать кредитную карточку, подходящую под ваши потребности и предпочтения;
- не совершать операции, по которым предусмотрены комиссии и процентная ставка;
- закрывать долг до окончания льготного периода.